 नेपाल पूर्वाधार
नेपालको ऊर्जा क्षेत्र अहिले एउटा महत्त्वपूर्ण मोडमा उभिएको छ । विद्युत उत्पादनमा वृद्धि भइरहेको भए पनि बजार व्यवस्थापन, प्रसारण पूर्वाधार र नियामक संरचनामा अझै धेरै काम गर्न बाँकी छ । नेपालको ऊर्जा बजारलाई थप प्रतिस्पर्धी, पारदर्शी र लगानीमैत्री बनाउनुपर्ने छ ।
नेपालको ऊर्जा बजार हाल ‘मोनोप्सोनी’ प्रकृतिमा छ । यसको अर्थ बजारमा उत्पादक धेरै छन्, तर खरिदकर्ता एउटै मात्र (नेपाल विद्युत प्राधिकरण) छ । प्राधिकरणले आफ्ना सहायक कम्पनीहरू, निजी क्षेत्र र भारतबाट बिजुली किन्छ र उपभोक्तालाई पनि उसैले मात्र बेच्छ ।
यस्तो अवस्थामा निजी क्षेत्र र लगानीकर्ताहरू पूर्ण रूपमा एउटै संस्थाको निर्णयमा भर पर्नुपर्ने हुन्छ, जसले गर्दा लगानीको जोखिम बढ्छ । जबसम्म बजारमा एउटै मात्र खरिदकर्ता रहन्छ, निजी क्षेत्र र लगानीकर्ताहरू पूर्ण रूपमा आकर्षित हुन सक्दैनन्। हामीले ‘लेभल प्लेइङ फिल्ड’ (समान अवसरको क्षेत्र) तयार गर्नुपर्छ जहाँ प्राधिकरणका सहायक कम्पनी र निजी उत्पादक दुवैले समान व्यवहार पाऊन् ।
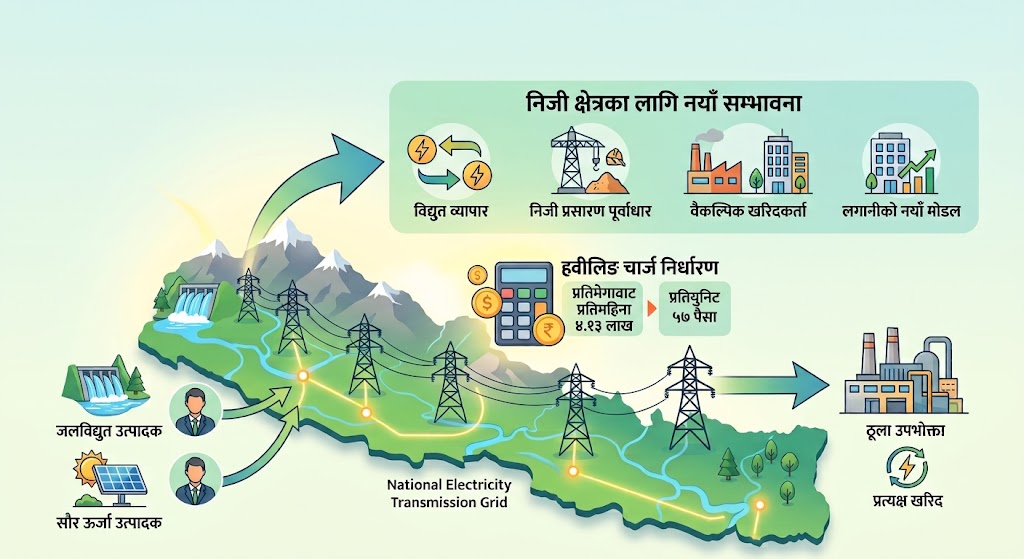
नेपालको विद्युत क्षेत्रमा प्रतिस्पर्धा ल्याउन ‘खुला पहुँच’ (Open Access) सम्बन्धी निर्देशिका एउटा कोशेढुङ्गा सावित हुन सक्छ । यस व्यवस्थाले उत्पादकले सिधै ठूला उपभोक्ता (उद्योग) लाई बिजुली बेच्न सक्ने बाटो खोल्छ ।
यसका लागि प्राधिकरणको प्रसारण लाइन प्रयोग गरेबापत उत्पादकले निश्चित शुल्क तिर्नुपर्छ, जसलाई ‘ह्विलिङ चार्ज’ भनिन्छ । ३३ केभी वा सोभन्दा माथिको भोल्टेजमा ५ मेगावाटसम्म सम्झौता गरेका उपभोक्ताले न्यूनतम १ मेगावाटसम्म बिजुली सिधै किन्न सक्ने प्रावधान ल्याउन खोजिएको छ। यसले प्राधिकरणको व्यापारिक जोखिम घटाउने र निजी क्षेत्रलाई सिधै बजारमा पहुँच दिने विश्वास छ ।
नेपाल सरकारले सन् २०३५ सम्ममा २८,५०० मेगावाट बिजुली उत्पादन गर्ने महत्त्वाकांक्षी लक्ष्य राखेको छ। यसका साथै १८,००० सर्किट किलोमिटर प्रसारण लाइन र ४०,००० एमभिए क्षमताका सब–स्टेसनहरू बनाउने योजना छ। यो लक्ष्य प्राप्त गर्न झन्डै ४६ अर्ब अमेरिकी डलर (करिब ६२ खर्ब नेपाली रुपैयाँ) लगानी आवश्यक पर्छ ।
यो ठूलो रकम जुटाउन परम्परागत वैदेशिक लगानीले मात्र पुग्दैन । वैकल्पिक वित्त व्यवस्थापन (Alternative Financing) मा जोड दिनुपर्छ । ग्रीन क्लाइमेट फन्ड (GCF) र अन्य जलवायु कोषहरूबाट पैसा आकर्षण गर्नुपर्छ । यसका लागि नेपालको नियामक निकाय व्यावसायिक, स्वतन्त्र र विश्वसनीय हुन जरुरी छ ।
ऊर्जा सुरक्षा र जलाशययुक्त आयोजना
नेपालमा हाल वर्षायाममा बिजुली बढी हुने र हिउँदमा आयात गर्नुपर्ने अवस्था छद। यसको समाधानका लागि जलाशययुक्त र पम्प स्टोरेज आयोजनाहरू अनिवार्य छन् । आयोगले जलाशययुक्त आयोजनाका लागि छुट्टै महसुल दर र निर्देशिका जारी गरिसकेको छ ।
हिउँदको सुख्खायाममा १५ दिनसम्म पूर्ण क्षमतामा चल्न सक्ने आयोजनालाई जलाशययुक्त आयोजनामा वर्गीकरण गरी उचित दर रेट तय गर्ने काम अघि बढेको छ । यसले नेपाललाई ऊर्जामा आत्मनिर्भर मात्र बनाउँदैन, ‘इनर्जी सेक्युरिटी’ पनि प्रदान गर्छ ।
महसुल दरको पुनरावलोकन र खपत वृद्धि
उपभोक्ताले तिर्ने विद्युत महसुललाई खपतमुखी बनाउनुपर्ने धितालको तर्क छ। हालको प्रतिव्यक्ति ४०० युनिट विद्युत खपतलाई आगामी १० वर्षमा १५०० युनिट पुर्याउने सरकारको लक्ष्य छ। यसका लागि धेरै खपत गर्नेलाई सस्तो महसुल लाग्ने गरी महसुल दरमा विविधीकरण (Tariff Diversification) ल्याउनुपर्ने र सेवा प्रदायकको वित्तीय अवस्थालाई पनि ध्यान दिनुपर्ने उनी बताउँछन्।
विद्युत नियमन आयोगलाई बलियो बनाउन आफ्नै दक्ष कर्मचारी दरबन्दी, अनलाइन डकुमेन्ट म्यानेजमेन्ट सिस्टम र पारदर्शी कार्यसम्पादनमा जोड दिइएको छ । अन्तर्राष्ट्रिय स्तरमा पनि नेपालको नियामक छविलाई सुधार्न ‘साउथ एसिया फोरम फर इन्फ्रास्ट्रक्चर रेगुलेटर’ (SAFIR) को सदस्य बनेर क्रस-बोर्डर विद्युत व्यापारलाई नियमन गर्ने प्रक्रिया सुरु गरिएको
नेपालको ऊर्जा क्षेत्र अब उत्पादनको चरणबाट बजार व्यवस्थापन र व्यापारको चरणमा प्रवेश गर्नुपर्छ । प्रसारण लाइनमा निजी क्षेत्रको सहभागिता, ह्विलिङ मेकानिजमको कार्यान्वयन र थोक बजार (Wholesale Market) को स्थापना नै नेपालको ऊर्जा समृद्धिको आधार हुन् । नियामक निकायले बनाउने निर्देशिका र मापदण्डहरूको सही कार्यान्वयन भएमा मात्र नेपालले आफ्नो जलस्रोतबाट वास्तविक लाभ लिन सक्नेछ ।
(पुर्वाधार समृद्धि म्यागेजिनमा प्रकाशित डा.रामप्रसाद धितालको विचार। उनी विद्युत नियमन आयोगका अध्यक्ष हुन्)