 नेपाल पूर्वाधार
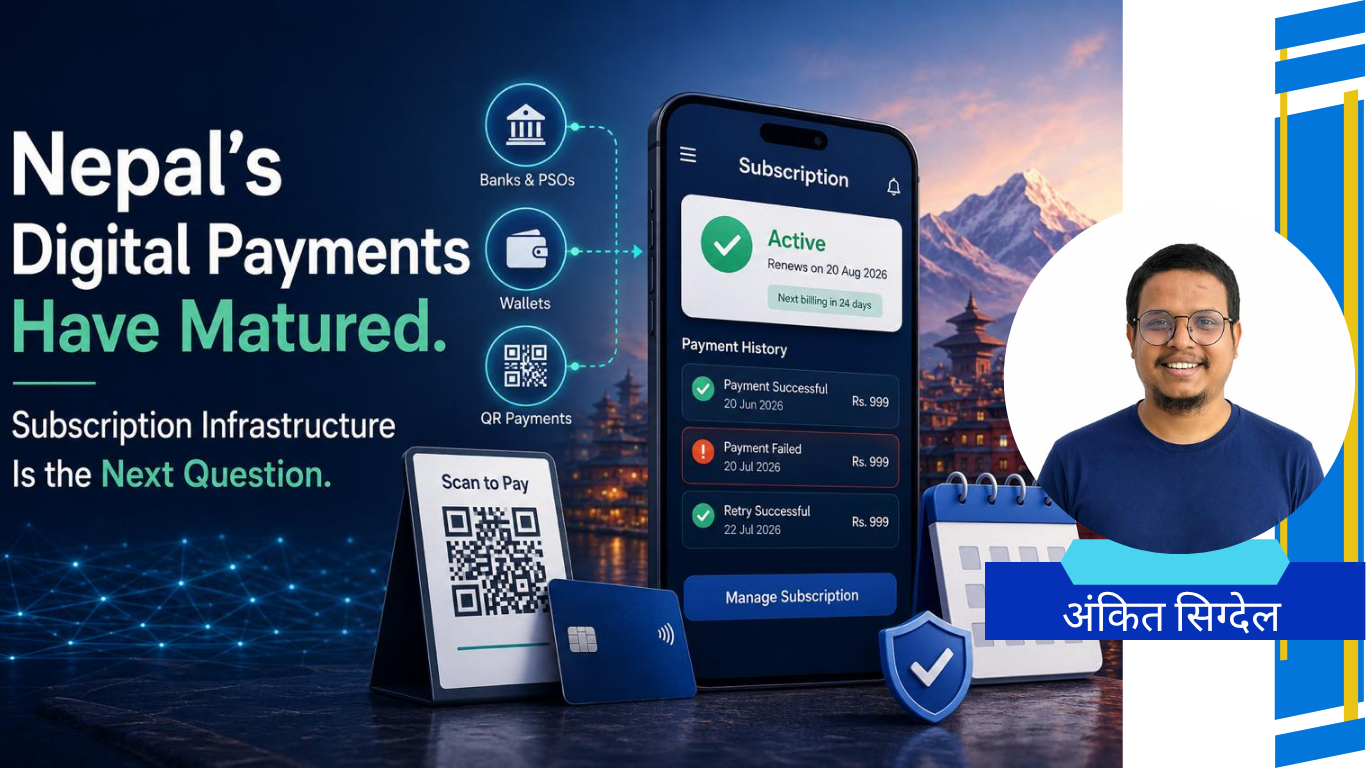
नेपालमा डिजिटल भुक्तानी प्रणालीले पछिल्ला केही वर्षमा उल्लेखनीय फड्को मारेको छ। डिजिटल वालेटको प्रयोग तीव्र रूपमा बढेको छ। साना-ठूला व्यवसायमा क्यूआर (QR) भुक्तानी सामान्य अभ्यास बनिसकेको छ। नेपाल राष्ट्र बैंकले भुक्तानी सेवा प्रदायक (PSP) र भुक्तानी प्रणाली सञ्चालक (PSO) सम्बन्धी नियामकीय व्यवस्था थप व्यवस्थित बनाएको छ। बैंकहरूबीच तत्काल रकम स्थानान्तरण गर्ने प्रणाली प्रभावकारी रूपमा सञ्चालनमा छ। एक दशकअघि कल्पना गर्न पनि कठिन देखिने नेपालको डिजिटल भुक्तानी पूर्वाधार आज उल्लेखनीय रूपमा परिपक्व अवस्थामा पुगेको छ।
तर, कुनै पनि पूर्वाधार सबै क्षेत्रमा समान रूपमा विकसित हुँदैन। भुक्तानी प्रणाली सुदृढ बन्दै जाँदा नेपालको डिजिटल अर्थतन्त्रमा अर्को एउटा क्षेत्र पनि विस्तार भइरहेको छ, जसले आवश्यक आधारभूत पूर्वाधार अझै पाएको छैन। त्यो हो सब्स्क्रिप्सन (सदस्यता) मा आधारित अर्थतन्त्र।
सब्स्क्रिप्सनमा आधारित व्यवसायको विस्तार
नेपालको डिजिटल व्यवसायिक परिदृश्यलाई हेर्दा सब्स्क्रिप्सनमा आधारित सेवा विस्तार भइरहेको स्पष्ट देखिन्छ। जहाँ कुनै पनि सेवा तथा उत्पादनको कारोबार हुँदा सब्स्क्रिप्सन लिने र नियमित रूपमा सोही सब्स्क्रिप्सन मार्फत कारोबार गर्ने। यस्तो सब्स्क्रिप्सन आधारित व्यवसायले उत्पादन तथा सेवा क्षेत्रका उत्पादक, वितरक र अन्तिम उपभोक्ता बिच नियमित सम्बन्ध कायम गरिरहेको हुन्छ।
अहिले लेखा प्रणाली, मानव संसाधन (HR), ईआरपी (ERP) र उत्पादन वितरण सम्बन्धी सेवा दिने सफ्टवेयर उपलब्ध गराउने (SaaS) कम्पनीहरूले मासिक तथा वार्षिक शुल्कमा सेवा दिइरहेका छन्। नेपालमा सञ्चालित सञ्चार तथा प्रकाशन संस्थाहरूले ई-पेपर, डिजिटल अभिलेख र प्रिमियम समाचार सामग्रीका लागि सब्स्क्रिप्सन सेवा सञ्चालन गरेका छन्। एडटेक तथा कोचिङ प्लेटफर्महरूले परीक्षा तयारी, व्यावसायिक प्रमाणपत्र र सीप विकासका लागि मासिक सब्स्क्रिप्सन सञ्चालन गरिरहेका छन्। तर यस्ता सेवामा भरपर्दो र सहज व्यवस्थापन गर्ने सफ्टवेयरको अभाव देखिंदै आएको छ।
त्यसैगरी फिटनेस तथा वेलनेस सेवा, कानुनी तथा लेखा परामर्श, स्वास्थ्य तथा टेलिमेडिसिन, कन्टेन्ट सिर्जनाकर्ता, डिजिटल समुदाय, आईटी सेवा प्रदायक तथा डिजिटल एजेन्सीहरू पनि क्रमशः आवधिक शुल्कमा आधारित व्यवसायिक मोडलतर्फ अघि बढिरहेका छन्।
नेपालको डिजिटल भुक्तानी प्रणाली परिपक्व बन्दै जाँदा सब्स्क्रिप्सन व्यवस्थापन पूर्वाधार भने अझै कमजोर छ।
सबैभन्दा महत्त्वपूर्ण पक्ष भनेको नेपाली सफ्टवेयर तथा इन्जिनियरिङ कम्पनीहरूको अन्तर्राष्ट्रिय विस्तार हो। नेपालका धेरै प्रविधि कम्पनीहरूले अमेरिका, युरोप, अष्ट्रेलिया तथा खाडी मुलुकका ग्राहकलाई सफ्टवेयर र डिजिटल सेवा निर्यात गरिरहेका छन्। उनीहरूको आम्दानीको ठूलो हिस्सा नियमित आवधिक भुक्तानी (Recurring Revenue) मा आधारित छ। त्यसैले उनीहरूले सामना गर्ने सब्स्क्रिप्सन व्यवस्थापनको चुनौती नेपालभित्र मात्र सीमित छैन, बरु अन्तर्राष्ट्रिय मुद्रा, फरक समय क्षेत्र र विकसित (Software as a Service) SaaS बजारका ग्राहकको अपेक्षासँग पनि जोडिएको छ।
यो कुनै सीमित प्रवृत्ति होइन। नेपालको डिजिटल अर्थतन्त्र परिपक्व बन्दै जाँदा सब्स्क्रिप्सनमा आधारित व्यवसाय यसको महत्त्वपूर्ण संरचनात्मक हिस्सा बन्दै गएको छ।
किन व्यवसायमा सब्स्क्रिप्सन मोडल ?
यी सबै व्यवसायमा एउटा साझा विशेषता छ। उनीहरूको आम्दानी एकपटकको कारोबारबाट होइन, ग्राहकसँगको निरन्तर सम्बन्धबाट आउँछ। एकपटकको भुक्तानी एउटा घटना मात्र हो। तर सब्स्क्रिप्सन भने एउटा सिंगो प्रणाली हो। र प्रणाली सञ्चालन गर्न केवल रकम स्थानान्तरण गर्ने सुविधा मात्र पर्याप्त हुँदैन।
नेपालसँग दक्ष जनशक्ति छ, बजारबारे राम्रो बुझाइ छ र प्रतिस्पर्धी उत्पादन पनि छन्। तर सब्स्क्रिप्सनमा आधारित व्यवसायलाई ठूलो स्तरमा विस्तार गर्न आवश्यक सञ्चालनगत (Operational) पूर्वाधार भने अझै विकासको चरणमै छ।
नेपालको डिजिटल भुक्तानी प्रणाली परिपक्व बन्दै जाँदा सब्स्क्रिप्सन व्यवस्थापन पूर्वाधार भने अझै कमजोर छ।
एउटा उदाहरण हेरौँ। कुनै सफ्टवेयर कम्पनीले प्रतिमहिना ९९९ रुपैयाँ शुल्क लिन्छ। ग्राहकले तेस्रो महिनामा भुक्तानी गर्न सकेन। अब त्यसपछि के हुन्छ? के सेवा तुरुन्त बन्द हुन्छ? कि केही दिनको ग्रेस अवधि दिइन्छ? कम्पनीलाई भुक्तानी असफल भएको जानकारी तुरुन्त हुन्छ कि पछि हिसाब मिलाउँदा मात्र? नवीकरणको सूचना स्वचालित रूपमा जान्छ कि कर्मचारीले आफैँ पठाउनुपर्छ? ग्राहकले केही दिनपछि भुक्तानी गरे सेवा स्वतः पुनः सञ्चालन हुन्छ कि फेरि हातैले सक्रिय गर्नुपर्छ? यदि भुक्तानी नै भएन भने सब्स्क्रिप्सन कहिले समाप्त मानिन्छ?
आज नेपालका धेरै व्यवसायमा यी सबै काम स्प्रेडसिट, ह्वाट्सएप सन्देश वा कर्मचारीको व्यक्तिगत निगरानीमार्फत गरिन्छ। सानो व्यवसायमा यस्तो प्रणालीले काम गर्न सक्छ। तर ग्राहक संख्या बढ्दै जाँदा यही प्रक्रिया व्यवसाय विस्तारको प्रमुख अवरोध बन्छ।
समस्या पैसा उठाउन नसक्नु होइन। नेपालको भुक्तानी प्रणालीले त्यो काम राम्रोसँग गरिरहेको छ। वास्तविक चुनौती भनेको अर्केस्ट्रेसन लेयर अर्थात् सब्स्क्रिप्सनको सम्पूर्ण अवस्था व्यवस्थापन गर्ने प्रणाली हो। यही प्रणालीले ग्राहकको सब्स्क्रिप्सन कुन अवस्थामा छ, भुक्तानी सफल वा असफल भएपछि के गर्ने, पहुँच कसरी नियन्त्रण गर्ने र त्यसपछिको सम्पूर्ण प्रक्रिया कसरी सञ्चालन गर्ने भन्ने निर्णय गर्छ।
किन छ यस्तो खाडल?
यो समस्या नेपालको मात्र होइन। विश्वभरका भुक्तानी गेटवे र भुक्तानी सेवा सञ्चालकहरू मूलतः रकमलाई सुरक्षित रूपमा एक स्थानबाट अर्को स्थानमा सार्न निर्माण गरिएका हुन्। उनीहरूले प्रमाणीकरण, स्वीकृति, सेटलमेन्ट र हिसाब मिलाउने काम प्रभावकारी रूपमा गर्छन्।
तर सब्स्क्रिप्सन व्यवस्थापनले फरक प्रश्न सोध्छ। भुक्तानी असफल भएपछि ग्राहकसँगको सम्बन्ध कसरी व्यवस्थापन गर्ने? कहिले सूचना पठाउने? कहिले ग्रेस अवधि दिने? कहिले सेवा बन्द गर्ने? भुक्तानी सफल भएपछि सेवा कहिले पुनः सञ्चालन गर्ने?
SaaS, एडटेक, मिडिया, हेल्थटेक, फिटनेस र आईटी सेवा क्षेत्र सब्स्क्रिप्सन मोडलतर्फ तीव्र रूपमा अघि बढिरहेका छन्।
यी भुक्तानीसम्बन्धी प्रश्न होइनन्, व्यवसाय सञ्चालनसम्बन्धी प्रश्न हुन्। त्यसैले भुक्तानी गेटवेहरूले यसको समाधान गर्दैनन्। अमेरिका र युरोपमा पनि SaaS कम्पनीहरू विस्तार हुँदै जाँदा यही समस्या देखिएको थियो। त्यसपछि Chargebee, Recurly र Stripe Billing जस्ता सब्स्क्रिप्सन व्यवस्थापन प्लेटफर्महरू विकसित भए। ती भुक्तानी गेटवेका विकल्प होइनन्, बरु भुक्तानी प्रणालीभन्दा माथि बसेर सब्स्क्रिप्सन सञ्चालन गर्ने छुट्टै पूर्वाधार हुन्।
नेपाल अहिले यही चरणमा पुगेको देखिन्छ। भुक्तानी प्रणाली बलियो भइसकेको छ। तर सब्स्क्रिप्सन व्यवस्थापनको पूर्वाधार भने अझै प्रारम्भिक अवस्थामा छ।
विश्वका सफल उदाहरण
न्यूयोर्क टाइम्स
सब्स्क्रिप्सन पूर्वाधारको महत्त्व बुझ्न विश्वका केही सफल कम्पनीको अभ्यास हेर्न सकिन्छ। सन् २०११ मा न्यूयोर्क टाइम्सले डिजिटल पेवाल लागू गर्दा करिब आठ लाख डिजिटल सदस्य थिए। सन् २०२० को दशकको सुरुआतसम्म त्यो संख्या एक करोडभन्दा बढी पुग्यो।
यस सफलताको कारण केवल समाचारका लागि शुल्क लिनु मात्र थिएन। यसको पछाडि बलियो सब्स्क्रिप्सन व्यवस्थापन प्रणाली थियो। पाठकले कति सामग्री पढेको छ, कुन सेवा प्रयोग गरेको छ, कति समयदेखि सदस्य छ भन्ने आधारमा सामग्री फरक–फरक देखाइन्छ। भुक्तानी छुटेका ग्राहकलाई तुरुन्त हटाइँदैन, केही समय दिइन्छ। सब्स्क्रिप्सन रद्द गर्न लागेका ग्राहकलाई विशेष अफर पठाइन्छ। सब्स्क्रिप्सन बन्द गरिसकेका ग्राहकलाई पुनः फर्काउने अभियान स्वतः सञ्चालन हुन्छ। एउटै ग्राहकसँग समाचार, कुकिङ र गेम्सजस्ता फरक सब्स्क्रिप्सन भए पनि सबै छुट्टाछुट्टै व्यवस्थापन हुन्छ। यीमध्ये कुनै पनि काम भुक्तानी प्रणालीले गर्दैन। यी सबै सब्स्क्रिप्सन पूर्वाधारको हिस्सा हुन्।
स्पोटिफाइ
स्पोटिफाइमा भुक्तानी असफल हुँदा ग्राहकलाई तुरुन्त निःशुल्क सेवामा झारिँदैन। प्रणालीले निश्चित अन्तरालमा पुनः भुक्तानी प्रयास गर्छ। केही समयसम्म प्रिमियम सुविधा यथावत् रहन्छ। त्यसपछि विभिन्न चरणमा सूचना पठाइन्छ र अन्तिम अवस्थामा मात्र सेवा सीमित गरिन्छ। यसरी कार्डको म्याद सकिनु, खातामा रकम नहुनु वा बैंकले कारोबार रोक्नुजस्ता अस्थायी समस्याले ग्राहक गुम्दैन। प्रणालीले ग्राहकलाई पुनः भुक्तानी गर्ने अवसर दिन्छ। अधिकांश ग्राहक यही अवधिमा फर्किन्छन्। यस्तो सफलता संयोग होइन, योजनाबद्ध रूपमा निर्माण गरिएको सब्स्क्रिप्सन पूर्वाधारको परिणाम हो।
व्यवसायले अझै पनि स्प्रेडसिट, ह्वाट्सएप र म्यानुअल प्रक्रियामार्फत सब्स्क्रिप्सन व्यवस्थापन गर्न बाध्य छन्।
जोहो
भारतीय SaaS कम्पनी जोहोले विभिन्न देशका लाखौँ व्यवसायिक ग्राहकको सब्स्क्रिप्सन व्यवस्थापन गर्छ। यदि ग्राहकले सब्स्क्रिप्सनको बीचमा सेवा स्तरोन्नति गर्छ भने अतिरिक्त शुल्क स्वतः गणना हुन्छ। वार्षिक सब्स्क्रिप्सनमा नयाँ सेवा थपे पनि पहिलेको सब्स्क्रिप्सन प्रभावित हुँदैन। भुक्तानी असफल भए पुनः प्राप्तिको सम्पूर्ण प्रक्रिया स्वचालित रूपमा सञ्चालन हुन्छ। सेवा परिवर्तन, स्वीकृति र सबै गतिविधिको समयसहित अभिलेख राखिन्छ।
नेपालका SaaS कम्पनीहरूलाई ठूलो स्तरमा विस्तार हुन यस्तै सञ्चालनगत क्षमता आवश्यक छ। अहिले धेरै कम्पनीले स्प्रेडसिट, हातैले पठाइने रिमाइन्डर तथा ह्वाट्सएप सन्देशमार्फत यो समस्या समाधान गर्ने प्रयास गरिरहेका छन्। तर यस्तो व्यवस्था सीमित ग्राहकसम्म मात्र प्रभावकारी हुन्छ।
नियामकीय भुमिका
नेपालले वैयक्तिक गोपनीयता सम्बन्धी ऐन, २०७५ र हालै व्यक्तिगत डाटा संरक्षण नीति – २०८२ लागू गरेको छ। यस ऐनले स्पष्ट सहमति, व्यक्तिगत विवरणको सुरक्षा र डेटा व्यवस्थापनलाई महत्त्व दिएको छ।
आवधिक भुक्तानीमा ग्राहकले भविष्यमा हुने कारोबारका लागि पनि अनुमति दिन्छ। त्यसैले केही प्रश्न स्वाभाविक रूपमा उठ्छन्। ग्राहकले कति रकमका लागि अनुमति दिएको हो? शुल्क परिवर्तन भए नयाँ अनुमति आवश्यक हुन्छ कि हुँदैन? ग्राहकले अनुमति फिर्ता लिन सक्छ कि सक्दैन? पुनः प्रयास गरिएको भुक्तानी पनि प्रारम्भिक स्वीकृतिभित्र पर्छ कि पर्दैन? भारतले यस्ता प्रश्नका लागि आवधिक भुक्तानीसम्बन्धी छुट्टै मापदण्ड बनाइसकेको छ। नेपालमा भने यस्तो स्पष्ट व्यवस्था अझै विकास हुन बाँकी देखिन्छ।
नेपालको भुक्तानी पूर्वाधार अहिले पर्याप्त विकसित भइसकेको छ। वालेट, बैंक र भुक्तानी गेटवेले आफ्नो भूमिका निभाइरहेका छन्। तर त्यसभन्दा माथि रहने सब्स्क्रिप्सन व्यवस्थापन प्रणाली भने अझै विकास हुन बाँकी छ। यही प्रणालीले सब्स्क्रिप्सनको अवस्था ट्र्याक गर्ने, नवीकरण गर्ने, असफल भुक्तानी व्यवस्थापन गर्ने, ग्राहकको पहुँच नियन्त्रण गर्ने र ग्राहकले दिएको स्वीकृतिको अभिलेख सुरक्षित राख्ने काम गर्छ।
विशेषज्ञका अनुसार नेपालको डिजिटल अर्थतन्त्र विस्तारका लागि सब्स्क्रिप्सन व्यवस्थापन प्रणाली अब अपरिहार्य भइसकेको छ।
नेपालमा यही क्षेत्रमा काम गरिरहेको कम्पनीमध्ये SUQO पनि एक हो। कम्पनीको ध्यान भुक्तानी गराउने प्रणाली निर्माणमा होइन, सब्स्क्रिप्सनमा आधारित व्यवसायलाई ठूलो स्तरमा सञ्चालन गर्न आवश्यक सञ्चालनगत पूर्वाधार विकासमा केन्द्रित छ। कम्पनीको धारणा छ कि नेपालको सब्स्क्रिप्सन अर्थतन्त्रमा न त मागको अभाव छ, न भुक्तानी प्रणालीकै। अभाव छ भने ग्राहकको भुक्तानीलाई व्यवस्थित, भरपर्दो र दीर्घकालीन सब्स्क्रिप्सन सम्बन्धसँग जोड्ने संरचनाको।
भविष्यमा यस्तो पूर्वाधार विशेषीकृत कम्पनीहरूले विकास गर्छन्, विद्यमान भुक्तानी सेवा प्रदायकहरूले आफ्नो सेवामा थप्छन् वा नेपाल राष्ट्र बैंकको मार्गदर्शनमा विकसित हुन्छन् भन्ने कुरा भविष्यले तय गर्नेछ। तर एउटा कुरा स्पष्ट देखिन्छ। नेपालको सब्स्क्रिप्सनमा आधारित व्यवसायहरू तीव्र रूपमा विस्तार भइरहेका छन्। यस्तो अवस्थामा स्प्रेडसिट, हातैले पठाइने रिमाइन्डर र व्यक्तिगत पछ्याइ मात्रमा भर परेर दीर्घकालसम्म सञ्चालन सम्भव छैन।
नेपालले डिजिटल भुक्तानीको पूर्वाधार निर्माण गरिसकेको छ। अब आवश्यक भएको अर्को महत्त्वपूर्ण पूर्वाधार भनेको सब्स्क्रिप्सन व्यवस्थापन प्रणाली हो।
लेखक: १० वर्षदेखि सूचना प्रविधिका क्षेत्रमा काम गरिरहेका अंकित सिग्देल पेशाले आईटी ईज्जिनियर हुन ।